মূল্যস্ফীতি কিছুটা কমলেও এর অন্তর্নিহিত ঝুঁকি এখনো উল্লেখযোগ্য পর্যায়ে থাকায় নীতি সুদহার অপরিবর্তিত রেখেছে বাংলাদেশ ব্যাংক। অক্টোবর-ডিসেম্বর ২০২৬ প্রান্তিকের নতুন মুদ্রানীতিতে নীতি সুদহার ৯.৫০ শতাংশে বহাল রাখা হয়েছে। একই সঙ্গে সতর্ক অবস্থান নিয়ে পরিস্থিতি পর্যবেক্ষণের সিদ্ধান্ত নিয়েছে কেন্দ্রীয় ব্যাংক। বুধবার (৩০ সেপ্টেম্বর) বাংলাদেশ ব্যাংকের প্রধান কার্যালয়ে প্রকাশিত অক্টোবর-ডিসেম্বর প্রান্তিকের ত্রৈমাসিক মুদ্রানীতি ঘোষণাকালে এ তথ্য জানান ডেপুটি গভর্নর ড. হাবিবুর রহমান। এ সময় বাংলাদেশ ব্যাংকের ঊর্ধ্বতন কর্মকর্তারা উপস্থিত ছিলেন।
নীতি সুদহারের বিষয়ে ড. হাবিবুর রহমান বলেন, গত ২৩ সেপ্টেম্বর অনুষ্ঠিত মুদ্রানীতি কমিটির (এমপিসি) ১৪তম সভায় নীতি সুদহার অপরিবর্তিত রাখার সিদ্ধান্ত হয়। একই সঙ্গে স্ট্যান্ডিং লেন্ডিং ফ্যাসিলিটি (এসএলএফ) হার ১১ শতাংশ এবং স্ট্যান্ডিং ডিপোজিট ফ্যাসিলিটি (এসডিএফ) হার ৭.৫০ শতাংশে বহাল রাখা হয়েছে।
বাংলাদেশ ব্যাংকের মূল্যায়ন অনুযায়ী, সাম্প্রতিক সময়ে মূল্যস্ফীতি কমলেও তা দীর্ঘমেয়াদে নিয়ন্ত্রণে আসার যথেষ্ট প্রমাণ এখনো পাওয়া যায়নি। বৈশ্বিক জ্বালানির দাম বৃদ্ধি, হরমুজ প্রণালীতে অচলাবস্থা, দেশে জ্বালানির নিয়ন্ত্রিত মূল্যের ঊর্ধ্বমুখী সমন্বয় এবং নতুন বেতন কাঠামো বাস্তবায়নের সম্ভাব্য প্রভাব মূল্যস্ফীতির ওপর চাপ তৈরি করতে পারে। কেন্দ্রীয় ব্যাংক মনে করছে, এ অবস্থায় আগেভাগে মুদ্রানীতি শিথিল করা হলে মূল্যস্ফীতির প্রত্যাশা বেড়ে যেতে পারে। এতে মূল্যস্ফীতি লক্ষ্যমাত্রায় ফিরিয়ে আনার প্রক্রিয়া দীর্ঘায়িত হওয়ার আশঙ্কা রয়েছে।
খাদ্য মূল্যস্ফীতি কমলেও চাপ রয়েছে খাদ্যবহির্ভূত পণ্যে ঘোষিত মুদ্রানীতিতে বলা হয়েছে, চলতি বছরের জুনে সার্বিক মূল্যস্ফীতি ছিল ৯.১৬ শতাংশ। আগস্টে তা কমে ৮.২৬ শতাংশে দাঁড়িয়েছে, যা গত ১০ মাসের মধ্যে সর্বনিম্ন। মূলত খাদ্য মূল্যস্ফীতি কমে ৭.০২ শতাংশে নেমে আসায় সার্বিক মূল্যস্ফীতিতে এই নিম্নমুখী প্রবণতা দেখা গেছে।
তবে খাদ্যবহির্ভূত পণ্যের মূল্যস্ফীতি এখনো ৯.৩২ শতাংশে রয়েছে। ফলে নিত্যপ্রয়োজনীয় পণ্য ও সেবার ব্যয়সংক্রান্ত চাপ পুরোপুরি কমেনি। এর সঙ্গে জ্বালানির দাম বাড়ার প্রভাবে পরিবহন ও উৎপাদন ব্যয় বাড়তে পারে। পাশাপাশি জাতীয় বেতন কাঠামোর আংশিক বাস্তবায়নও মূল্যস্ফীতির ওপর বাড়তি চাপ তৈরি করতে পারে বলে মনে করছে বাংলাদেশ ব্যাংক।
দেশের অর্থনৈতিক কর্মকাণ্ড এখনো চাপের মধ্যে রয়েছে বলে মুদ্রানীতিতে উল্লেখ করা হয়েছে। ২০২৫-২৬ অর্থবছরে প্রকৃত জিডিপি প্রবৃদ্ধি ৪.১৪ শতাংশ প্রাক্কলন করা হয়েছে। তবে একই অর্থবছরের তৃতীয় প্রান্তিকে প্রবৃদ্ধি ২.২ শতাংশ হতে পারে বলে ধারণা করা হয়েছে। ওই সময়ে শিল্প উৎপাদন ০.২৮ শতাংশ সংকুচিত হয়েছে।
বাংলাদেশ ব্যাংকের পর্যবেক্ষণে বলা হয়েছে, শিল্প উৎপাদন, বিদ্যুৎ উৎপাদন, জ্বালানি সরবরাহ এবং বেসরকারি খাতে ঋণ প্রবৃদ্ধির মতো সূচকগুলো গত অর্থবছরে অর্থনৈতিক কর্মকাণ্ডের মন্থরতা নির্দেশ করছে। যদিও ২০২৬-২৭ অর্থবছরের প্রথম প্রান্তিকে কিছুটা পুনরুদ্ধারের লক্ষণ দেখা গেছে। মূলত উচ্চ সুদে অর্থায়ন, জ্বালানির ঘাটতি, অবকাঠামোগত সীমাবদ্ধতা এবং দেশি-বিদেশি চাহিদা নিয়ে অনিশ্চয়তা প্রবৃদ্ধির পথে বাধা হয়ে রয়েছে।
অর্থনৈতিক কর্মকাণ্ডে গতি ফেরাতে বিভিন্ন খাতে সহায়তার উদ্যোগ নেওয়া হয়েছে বলে জানিয়েছে বাংলাদেশ ব্যাংক। বন্ধ কারখানা পুনরায় চালুর জন্য ২০ হাজার কোটি টাকাসহ মোট ৬০ হাজার কোটি টাকার প্রণোদনা প্যাকেজ এবং কৃষি, ক্ষুদ্র, কুটির, ছোট ও মাঝারি শিল্প (সিএমএসএমই) ও রপ্তানি বহুমুখীকরণে পুনঃঅর্থায়ন প্রকল্পের কথা উল্লেখ করা হয়েছে। কেন্দ্রীয় ব্যাংকের মতে, শুধু মুদ্রানীতির মাধ্যমে অর্থনীতির সরবরাহসংক্রান্ত বাধাগুলো দূর করা সম্ভব নয়। তাই বিনিয়োগ ও উৎপাদন বাড়াতে আর্থিক সহায়তার পাশাপাশি কাঠামোগত সংস্কারও প্রয়োজন।
মুদ্রানীতি শিথিল করার পর আর্থিক বাজারে কিছুটা স্বস্তি ফিরেছে। গত ২ আগস্ট থেকে নীতি সুদহার ৫০ ভিত্তি পয়েন্ট কমিয়ে ৯.৫০ শতাংশ কার্যকর করা হয়। এরপর আন্তঃব্যাংক সুদহার ও সরকারি সিকিউরিটিজের ইল্ড কমেছে। তবে বেসরকারি খাতে ঋণের চাহিদা ও ঋণ বিতরণ এখনো দুর্বল। ২০২৬ সালের আগস্টে বেসরকারি খাতে ঋণ প্রবৃদ্ধি ছিল মাত্র ৪.৭৫ শতাংশ। বিনিয়োগে মন্থরতা, ঋণগ্রহীতাদের উচ্চ ঝুঁকি এবং ব্যাংকিং খাতের দুর্বলতা এর অন্যতম কারণ।
এদিকে ২০২৬ সালের জুনে ব্যাংক খাতে খেলাপি ঋণের অনুপাত বেড়ে ৩২.৭৮ শতাংশে পৌঁছেছে। এ পরিস্থিতিতে ব্যাংক পুনর্গঠন, সুশাসন নিশ্চিত করা, মূলধন পুনরুদ্ধার এবং ঋণ শৃঙ্খলা জোরদারের প্রয়োজনীয়তার কথা তুলে ধরেছে কেন্দ্রীয় ব্যাংক।
বিবৃতিতে বলা হয়েছে, ২০২৫-২৬ অর্থবছরে দেশের বৈদেশিক লেনদেন পরিস্থিতির উল্লেখযোগ্য উন্নতি হয়েছে। ওই অর্থবছরে ব্যালেন্স অব পেমেন্টসের (বিওপি) উদ্বৃত্ত দাঁড়িয়েছে ৬.৬ বিলিয়ন ডলার। তবে ২০২৬-২৭ অর্থবছরের প্রথম দুই মাসে সামগ্রিক লেনদেন ভারসাম্যে ঘাটতি দেখা দিয়েছে। মূলত আর্থিক হিসাবের ঘাটতি এর জন্য দায়ী।
এ সময়ে রেমিট্যান্স প্রবাহ ১৮.৯০ শতাংশ বৃদ্ধি পাওয়ায় বৈদেশিক খাতে কিছুটা স্বস্তি এসেছে। পাশাপাশি বিনিময় হার মোটামুটি স্থিতিশীল থাকায় আমদানিজনিত মূল্যস্ফীতি নিয়ন্ত্রণেও সহায়তা মিলেছে।
বাংলাদেশ ব্যাংক আগামী অর্থবছরে অর্থনীতির দ্রুত পুনরুদ্ধারের পরিবর্তে ধীরগতির পুনরুদ্ধারের প্রত্যাশা করছে। তবে আন্তর্জাতিক সংস্থাগুলোর প্রবৃদ্ধির পূর্বাভাসে ভিন্নতা রয়েছে। বিশ্বব্যাংক ২০২৬-২৭ অর্থবছরে বাংলাদেশের প্রবৃদ্ধি ৪.৬ শতাংশ হতে পারে বলে পূর্বাভাস দিয়েছে। অন্যদিকে আন্তর্জাতিক মুদ্রা তহবিল (আইএমএফ) তাদের আগের ৪.৩ শতাংশের পূর্বাভাস কমিয়ে ৩.৫ শতাংশ করেছে। আগামী অর্থবছরে মূল্যস্ফীতি ধীরে ধীরে কমতে পারে বলে ধারণা করা হলেও এর গতি নিয়ে এখনো অনিশ্চয়তা রয়েছে।
ইসলামী ধারার ব্যাংকের ‘ইসলামিক ক্রেডিট কার্ড’ পরিচালনার পূর্ণাঙ্গ নীতিমালা জারি করেছে বাংলাদেশ ব্যাংক। এই নীতিমালায় গ্রাহক ও ব্যাংক—উভয় পক্ষের জন্যই স্পষ্ট কিছু নিয়ম বেঁধে দেওয়া হয়েছে। এই কার্ডের কার্যক্রম যেন সম্পূর্ণ সুদমুক্ত ও শরিয়াহসম্মত হয়, সে জন্য কী করা যাবে এবং কী করা যাবে না, তা সুনির্দিষ্টভাবে জানিয়ে দেওয়া হয়েছে।
অ্যালকোহল, জুয়া, নাইটক্লাব, প্রচলিত বিমা কোম্পানি, অবৈধ ডেটিং বা ম্যাচমেকিং এবং শূকরের মাংসসংক্রান্ত ব্যবসাপ্রতিষ্ঠানে এই কার্ড কার্যকর হবে না।
শরিয়াহভিত্তিক ব্যাংকিং ব্যবস্থার সম্প্রসারণ এবং ডিজিটাল লেনদেন বাড়াতে নীতিমালা করেছে বাংলাদেশ ব্যাংক। গত সোমবার (২৮ সেপ্টেম্বর) বাংলাদেশ ব্যাংকের ইসলামিক ব্যাংকিং রেগুলেশন অ্যান্ড পলিসি বিভাগ থেকে এ সংক্রান্ত প্রজ্ঞাপনটি দেশের সব ব্যাংকের ব্যবস্থাপনা পরিচালকের কাছে পাঠানো হয়েছে।
এখন ইসলামী ব্যাংক, আল–আরাফাহ্ ইসলামী ব্যাংকসহ কয়েকটি ব্যাংকের ইসলামিক ক্রেডিট কার্ড আছে। শরিয়াহসম্মত লেনদেন ব্যবস্থার উন্নয়ন, ঝুঁকি ব্যবস্থাপনা এবং গ্রাহক অধিকার সুরক্ষায় এই নীতিমালা করা হয়েছে।
ইসলামিক কার্ড দিয়ে শরিয়াহবহির্ভূত খাতে ব্যবহার নিষিদ্ধ করা হয়েছে। নির্দেশনায় বলা হয়েছে, ইসলামিক ক্রেডিট কার্ড ব্যবহার করে শরিয়াহবিরোধী বা বেআইনি কোনো পণ্য বা সেবা কেনা যাবে না। এ জন্য ব্যাংকগুলোকে সিস্টেম লেভেলে ‘মার্চেন্ট ক্যাটাগরি কোড’ ব্লক করে রাখতে হবে। যেমন অ্যালকোহল, জুয়া, নাইটক্লাব, প্রচলিত বিমা কোম্পানি, অবৈধ ডেটিং বা ম্যাচমেকিং এবং শূকরের মাংসসংক্রান্ত ব্যবসাপ্রতিষ্ঠানে এই কার্ড কার্যকর হবে না।
কোনো গ্রাহক বেআইনি লেনদেন করলে ব্যাংক অবিলম্বে কার্ড বাতিল করবে এবং বাংলাদেশ ব্যাংককে জানাবে।
নতুন নির্দেশনা অনুসারে, ব্যাংক শুধু কার্ড ইস্যু, নবায়ন, প্রতিস্থাপন, নেটওয়ার্ক সুবিধা এবং হিসাব রক্ষণাবেক্ষণের মতো নির্দিষ্ট সেবার জন্য নির্ধারিত ‘উজরহ’ বা মাশুল নিতে পারবে। এই মাশুল কোনোভাবেই গ্রাহকের বকেয়া স্থিতি, ঋণের সীমা বা পরিশোধের বিলম্বের ওপর ভিত্তি করে পরিবর্তন করা যাবে না।
গ্রাহক সময়মতো বিল পরিশোধে ব্যর্থ হলে ব্যাংক কোনো ‘বিলম্ব জরিমানা’ নিজের আয় হিসেবে নিতে পারবে না। তবে গ্রাহক চুক্তির সময় একটি নির্দিষ্ট পরিমাণ অর্থ দাতব্য সংস্থায় দান করার প্রতিশ্রুতি (ইলতিজাম বি আত-তাবাররু) দেবেন। ওই অর্থ ব্যাংকের মূল আয়ের বাইরে একটি পৃথক দাতব্য হিসাবে জমা হবে এবং শরিয়াহ কমিটির তত্ত্বাবধানে তা দান করা হবে।
নতুন কার্ড চালুর আগে ওয়ান-টাইম পাসওয়ার্ডভিত্তিক সম্মতি নিতে হবে। কার্ডের তথ্য সম্পূর্ণ গোপন রাখতে হবে। হারিয়ে যাওয়া বা চুরি হওয়া কার্ড ব্লকের অনুরোধ পাওয়ার সাত কার্যদিবসের মধ্যে অননুমোদিত লেনদেনের অর্থ ফেরত দিতে হবে। এ ছাড়া কার্ডে ‘টু-ফ্যাক্টর অথেনটিকেশন’ বাধ্যতামূলক করা হয়েছে।
বাংলাদেশ ব্যাংক জানিয়েছে, শরিয়াহসম্মত লেনদেন ব্যবস্থার উন্নয়ন, ঝুঁকি ব্যবস্থাপনা এবং গ্রাহক অধিকার সুরক্ষায় এই নীতিমালা করা হয়েছে। ইসলামিক ক্রেডিট কার্ডের মূল ভিত্তি হবে ‘কর্জ হাসান’ (সুদমুক্ত ঋণ) এবং ‘উজরহ’ (সেবামূল্য)। প্রচলিত ক্রেডিট কার্ডের মতো এটিকে গ্রাহকের ঋণের ওপর ভিত্তি করে ব্যাংকের আয়ের উৎস হিসেবে ব্যবহার করা যাবে না। গ্রাহক যাতে সাধ্যের অতিরিক্ত ব্যয় না করেন, তা নিশ্চিত করতে হবে।
বাংলাদেশ বাংকে নিবন্ধিত যেকোনো ইসলামী ব্যাংক বা সাধারণ ব্যাংকের ইসলামিক উইন্ডো বা শাখা এই কার্ড ইস্যু করতে পারবে। বৈদেশিক মুদ্রা বা দ্বৈত মুদ্রার কার্ডের ক্ষেত্রে ব্যাংকটিকে অবশ্যই অনুমোদিত ডিলার হতে হবে।

দেশে ডিজিটাল ব্যাংকিং কার্যক্রম চালুর প্রক্রিয়ায় নতুন অগ্রগতি হয়েছে। প্রাথমিকভাবে চারটি ডিজিটাল ব্যাংককে লেটার অব ইনটেন্ট (এলওআই) দেওয়ার সিদ্ধান্ত নিয়েছে বাংলাদেশ ব্যাংক। প্রতিষ্ঠানগুলো হলো—বিকাশ ডিজিটাল ব্যাংক, বুস্ট-রবি, ডিজিটাল ব্যাংকিং অব ভুটান-ডিকে এবং নোভা ডিজিটাল ব্যাংক-বাংলালিংক অ্যান্ড স্কয়ার।
বৃহস্পতিবার বাংলাদেশ ব্যাংকের পরিচালনা পর্ষদের সভায় প্রস্তাবিত চার ডিজিটাল ব্যাংককে এলওআই দেওয়ার সিদ্ধান্ত হয়। সভায় সভাপতিত্ব করেন বাংলাদেশ ব্যাংকের গভর্নর মোস্তাকুর রহমান। দীর্ঘদিন ধরে ঝুলে থাকা ডিজিটাল ব্যাংকের লাইসেন্স প্রক্রিয়ায় এ সিদ্ধান্তকে গুরুত্বপূর্ণ অগ্রগতি হিসেবে দেখা হচ্ছে।
এর আগে ডিজিটাল ব্যাংক স্থাপনের জন্য ১২টি প্রতিষ্ঠান আবেদন করেছিল। এসব প্রতিষ্ঠানের মধ্যে ছিল ব্রিটিশ বাংলা ডিজিটাল ব্যাংক পিএলসি, ডিজিটাল ব্যাংকিং অব ভুটান-ডিকে, আমার ডিজিটাল ব্যাংক-২২ এমএফআই, ৩৬ ডিজিটাল ব্যাংক পিএলসি, বুস্ট-রবি, আমার ব্যাংক, অ্যাপ ব্যাংক-ফার্মারস, নোভা ডিজিটাল ব্যাংক-বাংলালিংক অ্যান্ড স্কয়ার, মৈত্রী ডিজিটাল ব্যাংক পিএলসি, উপকারী ডিজিটাল ব্যাংক, মুনাফা ইসলামী ডিজিটাল ব্যাংক-আকিজ এবং বিকাশ ডিজিটাল ব্যাংক।
বাংলাদেশে ডিজিটাল ব্যাংকের উদ্যোগ শুরু হওয়ার পর থেকে লাইসেন্স দেওয়ার বিষয়টি কয়েক দফা মূল্যায়ন ও নীতিমালা পরিবর্তনের মধ্য দিয়ে এগিয়েছে। আগস্টে বাংলাদেশ ব্যাংক জানিয়েছিল, দ্বিতীয় দফায় পাওয়া আবেদনগুলোর মূল্যায়ন চূড়ান্ত পর্যায়ে রয়েছে। তখন ১২ আবেদনকারীর মধ্য থেকে আটটি প্রস্তাব চূড়ান্ত অনুমোদনের জন্য বাছাই করা হয়েছিল বলে প্রতিবেদন প্রকাশিত হয়।
ডিজিটাল ব্যাংকের মাধ্যমে প্রচলিত শাখাভিত্তিক ব্যাংকিং ব্যবস্থার বাইরে প্রযুক্তিনির্ভর ব্যাংকিং সেবা দেওয়ার পরিকল্পনা রয়েছে। এসব ব্যাংকের নিজস্ব প্রচলিত শাখা, উপশাখা বা এটিএম নেটওয়ার্ক থাকবে না। মোবাইল ও ডিজিটাল প্ল্যাটফর্মের মাধ্যমে হিসাব খোলা, অর্থ জমা ও স্থানান্তর, পেমেন্ট এবং ঋণের আবেদনসহ বিভিন্ন সেবা দেওয়ার কাঠামো রয়েছে।
ডিজিটাল ব্যাংকিংকে আর্থিক অন্তর্ভুক্তি বাড়ানোর অন্যতম মাধ্যম হিসেবে দেখা হচ্ছে। বিশেষ করে যেসব মানুষ প্রচলিত ব্যাংকের শাখা থেকে দূরে, তাদের কাছে প্রযুক্তির মাধ্যমে ব্যাংকিং সেবা পৌঁছে দেওয়ার সুযোগ তৈরি হতে পারে।
সম্প্রতি অর্থ ও পরিকল্পনামন্ত্রী আমির খসরু মাহমুদ চৌধুরীও বলেছেন, ডিজিটাল ব্যাংকিং দেশের ডিজিটাল অর্থনীতি ও আর্থিক অন্তর্ভুক্তির অংশ। সরকার শিগগিরই এ ধরনের ব্যাংকের লাইসেন্স দেওয়ার বিষয়ে এগোচ্ছে বলেও তিনি জানিয়েছিলেন।
এদিকে বাংলাদেশ ব্যাংক ডিজিটাল লেনদেন বাড়াতে বাংলা কিউআরভিত্তিক পেমেন্ট ব্যবস্থাও সম্প্রসারণ করছে। আগামী ১ অক্টোবর থেকে বাংলা কিউআর পেমেন্টের অর্থ তাৎক্ষণিকভাবে মার্চেন্টের হিসাবে জমা দেওয়ার নির্দেশ দেওয়া হয়েছে। এর ফলে ডিজিটাল লেনদেনের অবকাঠামো আরও বিস্তৃত হওয়ার সুযোগ তৈরি হচ্ছে।
এর আগে আওয়ামী লীগ সরকারের আমলে ২০২৩ সালের অক্টোবরে নগদ ডিজিটাল ব্যাংক পিএলসি ও কড়ি ডিজিটাল ব্যাংক পিএলসি নামে দুটি ডিজিটাল ব্যাংকের অনুমোদন দেওয়া হয়েছিল। তবে পরবর্তী সময়ে বাংলাদেশ ব্যাংক ওই দুটি প্রতিষ্ঠানের ডিজিটাল ব্যাংক লাইসেন্স স্থগিত করে।
নতুন চারটি প্রতিষ্ঠানের ক্ষেত্রে এলওআই দেওয়ার সিদ্ধান্তের মধ্য দিয়ে বাংলাদেশে ডিজিটাল ব্যাংক চালুর প্রক্রিয়া আবারও গতি পেল। এখন নির্ধারিত শর্ত পূরণ, প্রয়োজনীয় আনুষ্ঠানিকতা এবং পরবর্তী নিয়ন্ত্রক প্রক্রিয়া শেষে এসব প্রতিষ্ঠান চূড়ান্ত লাইসেন্স পেলে দেশে নতুন ধরনের শাখাবিহীন ব্যাংকিং সেবার বাস্তব কার্যক্রম শুরু হবে।
সম্মিলিত ইসলামী ব্যাংকে ১ থেকে ২০ সেপ্টেম্বর পর্যন্ত বিভিন্ন প্রয়োজনে মোট ৬ হাজার ৯৭৫ কোটি টাকা উত্তোলনের জন্য আবেদন করেছেন ১ লাখ ৭৯ হাজার ৬৮২ জন গ্রাহক। তাদের মধ্য থেকে ৯০ হাজার ৯৮ জন গ্রাহক মাত্র ৩ হাজার ২৪৫ কোটি টাকা উত্তোলন করেছেন।
সোমবার (২১ সেপ্টেম্বর) এ তথ্য জানিয়েছে সম্মিলিত ইসলামী ব্যাংক। ব্যাংকটি জানিয়েছে- একই সময়ে নতুন আমানত এসেছে ২৭০০ কোটি টাকা। এছাড়া নতুন হিসাব খোলা হয়েছে ৩২ হাজার ৭৪টি, যার মাধমে নতুন আমানত এসেছে ৩৭৮ কোটি টাকা।
এ মাসের প্রথম সপ্তাহে টাকা ছাপিয়ে সম্মিলিত ইসলামী ব্যাংককে পাঁচ হাজার কোটি টাকার বিশেষ ধার দেয় বাংলাদেশ ব্যাংক। একীভূত পাঁচ ব্যাংকের গ্রাহককে অর্থ ফেরত দিতে এ অর্থ দেওয়া হয়েছে। ৬ সেপ্টেম্বর পর্যন্ত একীভূত পাঁচ ব্যাংকে প্রায় ৭৫ হাজার গ্রাহক মোট তিন হাজার ৯২৫ কোটি টাকা উত্তোলনের জন্য আবেদন করেন। এর আগে গত ১ সেপ্টেম্বর থেকে আবেদন নেয় ব্যাংক।
দুর্দশাগ্রস্ত পাঁচ ব্যাংক হলো– এক্সিম, সোশ্যাল ইসলামী, ফার্স্ট সিকিউরিটি ইসলামী, গ্লোবাল ইসলামী ও ইউনিয়ন ব্যাংক। পরিচালকদের নানা জালিয়াতির কারণে দীর্ঘদিন ধরে আমানতকারীদের জমানো টাকা ফেরত দিতে ব্যর্থ হওয়ায় অন্তর্বর্তী সরকারের সময়ে এসব ব্যাংক একীভূত করার উদ্যোগ নেওয়া হয়। বিগত আওয়ামী লীগের সময়ে এক্সিম ব্যাংক ছিল বাংলাদেশ অ্যাসোসিয়েশন অব ব্যাংকসের (বিএবি) সাবেক চেয়ারম্যান নজরুল ইসলাম মজুমদারের নিয়ন্ত্রণে। বাকি চার ব্যাংকের কর্তৃত্ব ছিল চট্টগ্রামের বহুল আলোচিত ব্যবসায়ী সাইফুল আলম মাসুদের।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী- ব্যাংকগুলোকে এর আগে বিভিন্ন সময়ে ৪৭ হাজার ৮৪ কোটি টাকা দিয়েছে কেন্দ্রীয় ব্যাংক। সুদসহ যা এখন প্রায় ৫২ হাজার কোটি টাকার পাওনা দাঁড়িয়েছে। আমানতকারীদের আস্থা ফেরাতে নতুন করে আরও পাঁচ হাজার কোটি টাকা দেওয়া হয়েছে। মূল্যস্ফীতিতে এর যে প্রভাব পড়বে তা মেনেই ব্যাংক খাতের সামগ্রিক স্থিতিশীলতা আনতে এটা করা হয়েছে।
বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান বলেন, গ্রাহকদের আমানত ফেরত দেওয়ার জন্য সব ধরনের প্রস্তুতি নেওয়া হয়েছে। প্রতিশ্রুতি অনুযায়ী সম্মিলিত ইসলামী ব্যাংকের আমানতকারীদের অর্থ পরিশোধ করা হবে। এ ক্ষেত্রে গ্রাহকদের আতঙ্কিত হওয়ার কোনো কারণ নেই।
পাঁচ ব্যাংক একীভূত করে গঠিত সম্মিলিত ইসলামী ব্যাংকের পরিশোধিত মূলধন ধরা হয়েছে ৩৫ হাজার কোটি টাকা। এর মধ্যে সরকার দিয়েছে ২০ হাজার কোটি টাকা। বাকি ১৫ হাজার কোটি টাকা আমানতকারীদের শেয়ার দেওয়া হবে। এর বাইরে আমানত বিমা তহবিল থেকে ১২ হাজার কোটি টাকা দিয়ে এসব ব্যাংকের আমানতকারীদের দুই লাখ টাকা পর্যন্ত ফেরত দেওয়া হচ্ছে। পুরো অর্থ পর্যায়ক্রমে ফেরতের জন্য কেন্দ্রীয় ব্যাংক একটি স্কিম ঘোষণা করেছে। ওই স্কিমের বাইরে ব্যক্তি আমানতকারীদের থেকে আবেদন নিয়ে অর্থ ফেরত দেওয়া হচ্ছে।
২৫ আগস্ট সম্মিলিত ইসলামী ব্যাংকের আমানতকারীদের আমানতের ওপর কোনো ধরনের ‘হেয়ারকাট’ থাকছে না এমন ঘোষণা দেয় বাংলাদেশ ব্যাংক। একই সঙ্গে ১ সেপ্টেম্বর থেকে ব্যক্তি আমানতকারীরা প্রয়োজন অনুযায়ী আমানতের মূল অর্থ তুলতে পারবেন বলেও জানানো হয়। এরপর সম্মিলিত ইসলামী অর্থ ফেরতের বিশেষ উদ্যোগ নিয়েছে। গ্রাহকদের সংশ্লিষ্ট শাখা বা উপশাখায় গিয়ে আবেদন করতে হয়েছে। আবেদন যাচাই করে পাওনা অর্থ পরিশোধ করা হবে।
বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী, ব্যক্তি আমানতকারীরা তাদের চলতি ও সঞ্চয়ী হিসাবের টাকা ও মেয়াদি আমানতের মূল টাকা উত্তোলনের সুযোগ পাবেন। তবে এই সুবিধার আওতায় আমানতের বিপরীতে অর্জিত বা প্রাপ্য মুনাফা পাওয়া যাবে না। কোনো গ্রাহক মেয়াদি আমানতের মূল টাকা তুলে নিলে সংশ্লিষ্ট আমানতের ক্ষেত্রে সেটিকে পূর্ণ ও চূড়ান্ত নিষ্পত্তি হিসেবে গণ্য করা হবে। হিসাব চালু রাখলে চুক্তি অনুযায়ী প্রযোজ্য হারে মুনাফা দেওয়া হবে।

জনতা ব্যাংকের সাবেক চেয়ারম্যান ও অর্থনীতিবিদ অধ্যাপক আবুল বারকাতের নামে থাকা দুটি ফ্ল্যাটসহ ৪৯ লাখ ৬১ হাজার ৩৮৪ টাকার স্থাবর সম্পদ ক্রোকের আদেশ দিয়েছেন আদালত। একই সঙ্গে তার নামে থাকা ২৯ লাখ টাকা মূল্যের একটি গাড়ি এবং ব্যাংক হিসাবে থাকা অর্থ ফ্রিজ বা অবরুদ্ধ করার নির্দেশ দেওয়া হয়েছে।
বুধবার (১৬ সেপ্টেম্বর) ঢাকার মেট্রোপলিটন সিনিয়র স্পেশাল জজ শাহজাহান কবির দুর্নীতি দমন কমিশনের (দুদক) আবেদনের পরিপ্রেক্ষিতে এ আদেশ দেন।
ক্রোক করা সম্পদের মধ্যে রয়েছে ঢাকা বিশ্ববিদ্যালয় শিক্ষক আবাসন প্রকল্পে বিনিয়োগ করা আড়াই লাখ টাকা এবং রাজধানীর মোহাম্মদপুর ও ধানমণ্ডিতে আবুল বারকাতের নামে থাকা পৃথক দুটি ফ্ল্যাট। এ ছাড়া তার নামে থাকা ২৯ লাখ টাকা মূল্যের গাড়ি এবং ব্যাংক হিসাবে থাকা অর্থও ফ্রিজ করা হয়েছে।
দুদকের সহকারী পরিচালক ও অনুসন্ধান কর্মকর্তা মোহাম্মদ শাহজাহান মিরাজ আদালতে এ আবেদন করেন। আবেদনে বলা হয়, অধ্যাপক আবুল বারকাতের বিরুদ্ধে বিভিন্ন কোম্পানিকে অবৈধভাবে ঋণ দেওয়ার মাধ্যমে জ্ঞাত আয়বহির্ভূত সম্পদ অর্জনের অভিযোগের অনুসন্ধান চলছে।
দুদকের অনুসন্ধানে আবুল বারকাতের নিজ নামে ৪৯ লাখ ৬১ হাজার ৩৮৪ টাকার স্থাবর সম্পদের তথ্য পাওয়া গেছে বলে আবেদনে উল্লেখ করা হয়। পাশাপাশি তার নামে তিন কোটি ৫০ লাখ ৩১ হাজার টাকার অস্থাবর সম্পদ এবং ১০ হাজার ২৫০ মার্কিন ডলারের সম্পদের তথ্য পাওয়ার কথা জানানো হয়েছে।
দুদকের আবেদনে আরও বলা হয়, বিভিন্ন সূত্র থেকে পাওয়া তথ্য অনুযায়ী, অভিযোগসংশ্লিষ্ট ব্যক্তি তার স্থাবর ও অস্থাবর সম্পদ বিক্রি বা অন্যত্র স্থানান্তরের চেষ্টা করছেন বলে জানা গেছে।
এ অবস্থায় অভিযোগের অনুসন্ধান ও নিষ্পত্তির আগে এসব সম্পদ হস্তান্তর, স্থানান্তর, রূপান্তর বা বিক্রি হয়ে গেলে রাষ্ট্রের আর্থিক ক্ষতির আশঙ্কা রয়েছে বলে আদালতে যুক্তি তুলে ধরে দুদক।
দুদকের আবেদনে বলা হয়, অভিযোগসংশ্লিষ্ট ব্যক্তির নামে থাকা সম্পদ হস্তান্তর বা বিক্রি ঠেকাতে তা অবিলম্বে ক্রোক ও ফ্রিজ করা প্রয়োজন। এ জন্য মানিলন্ডারিং প্রতিরোধ আইন, ২০১২-এর ১৪ ধারা এবং দুর্নীতি দমন কমিশন বিধিমালা, ২০০৭-এর বিধি ১৮-এর বিধান অনুযায়ী ব্যবস্থা নেওয়ার আবেদন করা হয়।
আবেদনের পরিপ্রেক্ষিতে আদালত স্থাবর সম্পদ ক্রোক এবং গাড়ি ও ব্যাংক হিসাবের অর্থ ফ্রিজ করার আদেশ দেন।
উল্লেখ্য, ২০২৫ সালের ১০ জুলাই ঢাকার ধানমণ্ডির বাসা থেকে দুদকের একটি মামলায় অধ্যাপক আবুল বারকাতকে গ্রেপ্তার করা হয়। পরে ওই মামলায় তিনি জামিন পান।
তবে জামিন পাওয়ার পর তাকে জুলাই আন্দোলনকে কেন্দ্র করে ব্যবসায়ী ওয়াদুদ হত্যা মামলায় গ্রেপ্তার দেখানো হয়। পরবর্তী সময়ে ওই মামলায়ও জামিন পেয়ে তিনি কারামুক্ত হন।
অধ্যাপক আবুল বারকাতের বিরুদ্ধে বিভিন্ন কোম্পানিকে অবৈধভাবে ঋণ প্রদান এবং জ্ঞাত আয়বহির্ভূত সম্পদ অর্জনের অভিযোগের অনুসন্ধান চলমান রয়েছে বলে দুদকের আবেদনে উল্লেখ করা হয়েছে। আদালতের বুধবারের আদেশের ফলে অনুসন্ধানাধীন এসব সম্পদের ওপর আপাতত হস্তান্তর, বিক্রি বা স্থানান্তরের সুযোগ থাকছে না।
চাকরির বাজারে প্রতিযোগিতা বাড়ছে, অথচ নতুন কর্মসংস্থানের সুযোগ তৈরি হচ্ছে তুলনামূলক ধীরগতিতে। এমন বাস্তবতায় চাকরি খোঁজার বদলে চাকরি দেওয়ার মতো তরুণ উদ্যোক্তা তৈরিতে নতুন পথ বেছে নিয়েছে বাংলাদেশ ব্যাংক। ভালো ব্যবসায়িক ধারণা আছে, কিন্তু পুঁজি নেই—এমন তরুণদের জন্য আসছে ‘উদ্যোগ’ প্রকল্প। এ প্রকল্পে প্রথমে সর্বোচ্চ ১০ লাখ টাকা ঋণ দেওয়া হবে। উদ্যোক্তা সেই অর্থ সঠিকভাবে কাজে লাগিয়ে মূল টাকা ফেরত দিতে পারলে মিলবে আরও ১০ লাখ টাকা এককালীন অনুদান।
বাংলাদেশ ব্যাংকের পরিকল্পনা অনুযায়ী, আগামী ১৬ সেপ্টেম্বর প্রকল্পটির সার্কুলার জারি করা হবে। এরপর বাণিজ্যিক ব্যাংকগুলো এক মাস আবেদন গ্রহণ করবে। প্রথম পর্যায়ে দেশের আট জেলার ৫ হাজার তরুণ উদ্যোক্তাকে ঋণ ও আর্থিক সহায়তা দেওয়ার লক্ষ্য নির্ধারণ করা হয়েছে। সফল হলে ধাপে ধাপে প্রকল্পটি ছড়িয়ে দেওয়া হবে দেশের ৬৪০ উপজেলায়।
ভালো ধারণাই হবে মূল পুঁজি: ‘উদ্যোগ’ প্রকল্পের সবচেয়ে বড় বৈশিষ্ট্য হলো—শুধু জামানত বা প্রচলিত ঋণযোগ্যতার হিসাব নয়, ব্যবসার ধারণা ও সম্ভাবনাকেও গুরুত্ব দেওয়া হবে। যেসব তরুণ বাস্তবসম্মত ব্যবসায়িক পরিকল্পনা নিয়ে এগোতে চান, কিন্তু অর্থের অভাবে শুরু করতে পারছেন না, তাদের জন্যই প্রকল্পটি তৈরি করা হচ্ছে।
প্রথম ধাপে পুরো অর্থই ঋণ হিসেবে দেওয়া হবে। উদ্যোক্তা যদি ঋণের অর্থ নির্ধারিত ব্যবসায় ব্যবহার করেন এবং সময়মতো মূল টাকা ফেরত দেন, তখন তাকে দেওয়া হবে সর্বোচ্চ ১০ লাখ টাকা অনুদান। অর্থাৎ একজন সফল উদ্যোক্তার হাতে ঋণ ও অনুদান মিলিয়ে সর্বোচ্চ ২০ লাখ টাকা পর্যন্ত অর্থায়নের সুযোগ তৈরি হবে।
প্রকল্পের পরীক্ষামূলক প্রথম ধাপে দেশের আটটি জেলা নির্বাচন করা হয়েছে। প্রতিটি বিভাগ থেকে একটি করে জেলা নেওয়া হয়েছে। এগুলো হলো—মানিকগঞ্জ, ফেনী, নওগাঁ, ঝিনাইদহ, ভোলা, হবিগঞ্জ, রংপুর ও নেত্রকোনা।
এসব জেলার ব্যাংক, বিভিন্ন চেম্বার সংগঠন এবং বাংলাদেশ ব্যাংকের মনোনীত প্রতিনিধিদের সমন্বয়ে উদ্যোক্তা বাছাই করা হবে। ঋণগ্রহীতার সর্বোচ্চ বয়সসীমা রাখা হয়েছে ২৮ বছর।
প্রথম পর্যায়ে ৫ হাজার উদ্যোক্তাকে সহায়তা দেওয়ার লক্ষ্য থাকলেও প্রকল্পের পরিধি এখানেই থেমে থাকবে না। পর্যায়ক্রমে দেশের প্রতিটি উপজেলার তরুণদের এই অর্থায়ন ব্যবস্থার আওতায় আনার পরিকল্পনা রয়েছে।
কৃষি থেকে স্টার্টআপ—সব উদ্যোগেই নজর: ‘উদ্যোগ’ নামটি শুধু প্রচলিত ছোট ব্যবসার মধ্যে সীমাবদ্ধ থাকছে না। প্রকল্পের আওতায় রাখা হচ্ছে বিস্তৃত পরিসরের ব্যবসায়িক ধারণা।
কৃষি ও খাদ্য প্রক্রিয়াজাতকরণ, হস্তশিল্প, মৎস্য, পশুপালন, পর্যটন, বিভিন্ন সেবা, প্রযুক্তিনির্ভর ব্যবসা এবং স্টার্টআপ—সব ধরনের সম্ভাবনাময় উদ্যোগ বিবেচনা করা হবে।
ফলে গ্রামের কৃষিভিত্তিক উদ্যোগ থেকে শহরের প্রযুক্তিনির্ভর নতুন ব্যবসা—দুই ধরনের উদ্যোক্তারই সুযোগ তৈরি হতে পারে।
কম সুদে অর্থ, সঙ্গে ‘ক্রেডিট প্লাস’: শুধু ঋণ দিয়েই উদ্যোক্তাদের ছেড়ে দিতে চায় না বাংলাদেশ ব্যাংক। প্রকল্পে আর্থিক সহায়তার পাশাপাশি ‘ক্রেডিট প্লাস’ সুবিধা দেওয়ার পরিকল্পনাও রয়েছে। এর আওতায় প্রয়োজন অনুযায়ী বাজারজাতকরণ ও প্রযুক্তিগত সহায়তা দেওয়ার কথা বলা হয়েছে।
কারণ ব্যবসা শুরুর জন্য টাকা গুরুত্বপূর্ণ হলেও বাজার খুঁজে পাওয়া, পণ্য বিক্রি, প্রযুক্তির ব্যবহার এবং ব্যবসা পরিচালনার দক্ষতাও উদ্যোক্তার সাফল্যের জন্য গুরুত্বপূর্ণ। এই জায়গাগুলোতে সহায়তা পেলে নতুন উদ্যোক্তাদের টিকে থাকার সম্ভাবনা বাড়বে বলে মনে করছেন সংশ্লিষ্টরা।
গ্রাহক পর্যায়ে সুদের হার সর্বোচ্চ ৪ থেকে ৭ শতাংশ নির্ধারণ করা হতে পারে। বাংলাদেশ ব্যাংকের বিদ্যমান পুনঃঅর্থায়ন তহবিল থেকে প্রকল্পের অর্থায়ন করা হবে।
ঋণ ফেরতই হবে সাফল্যের চাবিকাঠি: প্রকল্পটির কাঠামোতে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো ঋণ পরিশোধের সঙ্গে অনুদানের যোগসূত্র। অর্থাৎ শুরুতেই কাউকে ২০ লাখ টাকা অনুদান দেওয়া হচ্ছে না। উদ্যোক্তাকে প্রথমে ১০ লাখ টাকা ঋণ নিয়ে ব্যবসা দাঁড় করাতে হবে এবং সেই অর্থের সৎ ও কার্যকর ব্যবহার নিশ্চিত করে মূল টাকা ফেরত দিতে হবে।
বাংলাদেশ ব্যাংকের ভাষ্য অনুযায়ী, ঋণের সদ্ব্যবহার এবং মূল টাকা ফেরত আসার পরই অনুদান দেওয়া হবে। এতে উদ্যোক্তার মধ্যে দায়িত্বশীলতা তৈরি হওয়ার পাশাপাশি প্রকল্পের অর্থ ঘুরে আবার নতুন উদ্যোক্তাদের কাছে যাওয়ার সুযোগ তৈরি হতে পারে।
লক্ষ্য এক উদ্যোক্তা, কর্মসংস্থান কয়েকজনের: এই প্রকল্পের পেছনে শুধু তরুণদের ব্যবসায়ী বানানোর চিন্তা নেই; রয়েছে কর্মসংস্থান তৈরির বড় লক্ষ্যও। বাংলাদেশ ব্যাংকের হিসাবে, একটি সফল ক্ষুদ্র উদ্যোগ থেকে গড়ে ৩ থেকে ৫ জনের কর্মসংস্থান সৃষ্টি হতে পারে।
সে হিসাবে প্রথম ধাপে ৫ হাজার উদ্যোক্তা যদি ব্যবসা দাঁড় করাতে পারেন, তাহলে প্রত্যক্ষ ও পরোক্ষভাবে উল্লেখযোগ্য সংখ্যক মানুষের কাজের সুযোগ তৈরি হওয়ার সম্ভাবনা রয়েছে। পরবর্তী সময়ে ৬৪০ উপজেলায় প্রকল্পটি ছড়িয়ে পড়লে এর কর্মসংস্থান সৃষ্টির প্রভাব আরও বড় হতে পারে।
রাজনৈতিক প্রভাব ঠেকানোই চ্যালেঞ্জ: উপজেলা পর্যায়ে বড় আকারে ঋণ বিতরণের পরিকল্পনায় রাজনৈতিক প্রভাবের আশঙ্কাও রয়েছে। এ বিষয়ে বাংলাদেশ ব্যাংক বলছে, অর্থায়ন প্রক্রিয়া রাজনৈতিক প্রভাবমুক্ত রাখার চেষ্টা করা হবে।
তবে কোনো সম্ভাবনাময় উদ্যোক্তার রাজনৈতিক পরিচয় থাকলে সেটি ঋণ পাওয়ার ক্ষেত্রে বাধা হবে না। মূল বিবেচনা হবে তার উদ্যোগের সম্ভাবনা ও যোগ্যতা। একই সঙ্গে ঋণের অর্থ নির্ধারিত খাতের বাইরে ব্যবহার করলে শাস্তিমূলক ব্যবস্থা নেওয়ার কথাও জানিয়েছে বাংলাদেশ ব্যাংক।
সামনে বড় পরীক্ষা: গত ১১ আগস্ট ‘উদ্যোগ’ প্রকল্প বাস্তবায়ন নিয়ে ব্যাংক নির্বাহীদের সংগঠন অ্যাসোসিয়েশন অব ব্যাংকার্স, বাংলাদেশের (এবিবি) নেতাদের সঙ্গে বৈঠক করেন বাংলাদেশ ব্যাংকের গভর্নর মোস্তাকুর রহমান। এরপর প্রকল্প বাস্তবায়নের প্রস্তুতি আরও এগিয়েছে।
এখন মূল পরীক্ষা হবে মাঠপর্যায়ে। ভালো ব্যবসায়িক ধারণা যাচাই করে প্রকৃত উদ্যোক্তা বাছাই, রাজনৈতিক ও প্রভাবশালী মহলের চাপমুক্ত অর্থায়ন, ঋণের যথাযথ ব্যবহার নিশ্চিত করা এবং সময়মতো ঋণ ফেরত আনা—সবকিছুই প্রকল্পের সাফল্যের জন্য গুরুত্বপূর্ণ।
কারণ ‘উদ্যোগ’-এর আসল সাফল্য শুধু ৫ হাজার তরুণকে ঋণ দেওয়ায় নয়; বরং সেই ঋণ থেকে টেকসই ব্যবসা, নতুন কর্মসংস্থান এবং একদল সফল তরুণ উদ্যোক্তা তৈরি করতে পারার মধ্যেই প্রকল্পটির সার্থকতা।

বেসিক ব্যাংক, অগ্রণী ব্যাংক ও বাংলাদেশ ডেভেলপমেন্ট ব্যাংকের (বিডিবিএল) ব্যবস্থাপনা পরিচালক (এমডি) ও প্রধান নির্বাহী কর্মকর্তার (সিইও) চুক্তিভিত্তিক নিয়োগের অবশিষ্ট মেয়াদ বাতিল করেছে সরকার।
বুধবার (২ সেপ্টেম্বর) অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগের রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংক-১ শাখা থেকে পৃথক তিনটি চিঠিতে সংশ্লিষ্ট ব্যাংকের পরিচালনা পর্ষদকে এ বিষয়ে পরবর্তী বিধিগত কার্যক্রম গ্রহণের নির্দেশ দেওয়া হয়েছে।
আর্থিক প্রতিষ্ঠান বিভাগের উপসচিব আফরোজা আক্তার রিবা স্বাক্ষরিত চিঠিতে বলা হয়, সংশ্লিষ্ট ব্যাংকের এমডি/সিইওর সঙ্গে পরিচালনা পর্ষদের সম্পাদিত চুক্তিভিত্তিক নিয়োগের অবশিষ্ট মেয়াদ বাতিলের জন্য সরকারের সুপারিশ/সম্মতি জ্ঞাপন করা হলো।
চিঠিতে আরো বলা হয়, ব্যাংক কম্পানি আইন ও পরিচালনা পর্ষদের সঙ্গে সম্পাদিত চুক্তিপত্র অনুযায়ী তাদের চুক্তিভিত্তিক নিয়োগের অবশিষ্ট মেয়াদ বাতিলের বিষয়ে পরবর্তী বিধিগত কার্যক্রম গ্রহণ করতে হবে। এর মধ্যে বেসিক ব্যাংক পিএলসির এমডি ও সিইও মো. কামরুজ্জামান খানের চুক্তিভিত্তিক নিয়োগের অবশিষ্ট মেয়াদ বাতিলের বিষয়ে সম্মতি দেওয়া হয়েছে।
একই দিনে অগ্রণী ব্যাংক পিএলসির এমডি ও সিইও মো. আনোয়ারুল ইসলামের চুক্তিভিত্তিক নিয়োগের অবশিষ্ট মেয়াদ বাতিলের বিষয়েও সরকারের সম্মতি জানানো হয়।
অন্যদিকে বাংলাদেশ ডেভেলপমেন্ট ব্যাংক পিএলসির এমডি ও সিইও মো. জসীম উদ্দিনের চুক্তিভিত্তিক নিয়োগের অবশিষ্ট মেয়াদ বাতিলের জন্যও সরকারের সুপারিশ/সম্মতি দেওয়া হয়েছে।
চিঠিগুলো সংশ্লিষ্ট তিন ব্যাংকের পরিচালনা পর্ষদের চেয়ারম্যানের কাছে পাঠানো হয়েছে। সরকারের বাতিলের সম্মতির পর এখন সংশ্লিষ্ট ব্যাংকের পরিচালনা পর্ষদকে ব্যাংক কম্পানি আইন ও এমডিদের সঙ্গে সম্পাদিত চুক্তির শর্ত অনুযায়ী প্রয়োজনীয় পরবর্তী কার্যক্রম সম্পন্ন করতে হবে।
একই দিনে তিন রাষ্ট্রায়ত্ত ব্যাংকের শীর্ষ নির্বাহীর চুক্তির অবশিষ্ট মেয়াদ বাতিলের বিষয়ে সরকারের এ সিদ্ধান্ত রাষ্ট্রায়ত্ত ব্যাংকগুলোর ব্যবস্থাপনা কাঠামোয় গুরুত্বপূর্ণ পরিবর্তনের ইঙ্গিত দিচ্ছে।
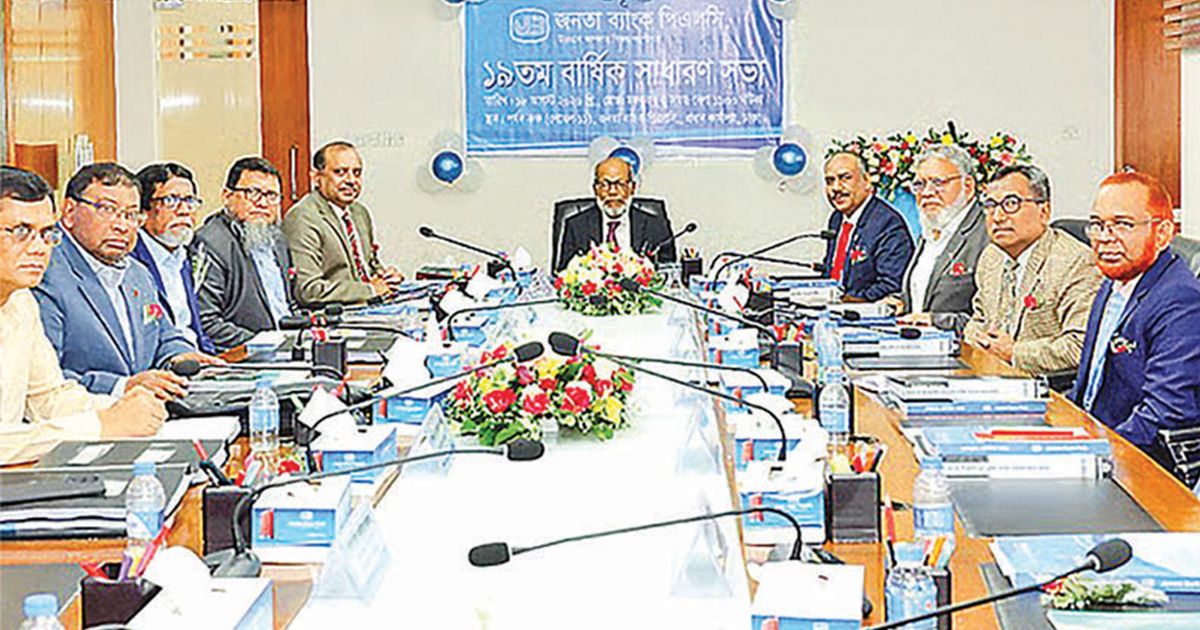
রাষ্ট্র মালিকানাধীন জনতা ব্যাংক পিএলসি এক বছরে প্রায় ১০ লাখ নতুন গ্রাহক পেয়েছে। ব্যাংকটির ১৯তম বার্ষিক সাধারণ সভায় (এজিএম) এ তথ্য জানানো হয়েছে। সভায় বলা হয়, ২০২৫ সালের ডিসেম্বর শেষে জনতা ব্যাংকের মোট আমানতের পরিমাণ দাঁড়িয়েছে ১ লাখ ২৫ হাজার ৫৫০ কোটি টাকা। একই সময়ে ঋণ ও অগ্রিম বেড়ে ১ লাখ ৫ হাজার ১১৯ কোটি টাকায় উন্নীত হয়েছে।
ব্যাংকটির এক সংবাদ বিজ্ঞপ্তিতে বলা হয়েছে, স্বল্পমেয়াদি ও কম ঝুঁকিপূর্ণ খাত, কৃষি, সিএমএসএমই এবং সরকারের অগ্রাধিকারপ্রাপ্ত খাতে ঋণ বিতরণ অব্যাহত রয়েছে।
জনতা ব্যাংকের চেয়ারম্যান মুহ. ফজলুর রহমানের সভাপতিত্বে গত মঙ্গলবার (১৮ আগস্ট) ঢাকার মতিঝিলে প্রতিষ্ঠানের প্রধান কার্যালয়ে ১৯তম এজিএম অনুষ্ঠিত হয়। এতে ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) মো. মজিবর রহমান; আর্থিক প্রতিষ্ঠান বিভাগের অতিরিক্ত সচিব আবু সালেহ মো. মহিউদ্দিন খাঁ; পরিচালক বদরে মুনির ফেরদৌস, আবদুল মজিদ শেখ, আবদুল আউয়াল সরকার, মো. শাহাদাৎ হোসেন, মো. আহসান কবীর, মো. কাউসার আলম, অধ্যাপক এ এ মাহবুব উদ্দিন চৌধুরী এবং উপব্যবস্থাপনা পরিচালক (ডিএমডি) কাজী আবদুর রহমান ও মো. ফয়েজ আলম উপস্থিত ছিলেন।
সভায় জানানো হয়, আমদানি, রপ্তানি ও প্রবাসী আয়ে লক্ষ্যমাত্রার বিপরীতে অর্জিত হয়েছে যথাক্রমে ১১৪, ৮৮ ও ১০৪ শতাংশ। গত বছর শ্রেণিকৃত ঋণ থেকে ৬১৪ কোটি টাকা নগদ আদায় হয়েছে। লোকসানি শাখার সংখ্যা ৩৮ থেকে কমে ১৮-তে নেমে এসেছে। মোট সম্পদের পরিমাণ দাঁড়িয়েছে ১ লাখ ৬০ হাজার ৮৯৪ কোটি টাকা।
সভায় ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) মো. মজিবর রহমান ব্যাংকের বিভিন্ন ব্যবসায়িক কার্যক্রমের চিত্র তুলে ধরেন। তিনি জানান, ২০২৫ সালে ও ব্যাংক করপোরেট আয়কর বাবদ ৭২৪ কোটি টাকা এবং উৎসে কর, ভ্যাট ও আবগারি শুল্ক বাবদ ২ হাজার ২২৭ কোটি টাকা সরকারি কোষাগারে জমা দিয়েছে।

বন্ধ ও সংকটে পড়া কারখানা সচল করার লক্ষ্যে ঘোষিত ৬০ হাজার কোটি টাকার প্রণোদনা প্যাকেজ নিয়ে বাণিজ্যিক ব্যাংকগুলোর সঙ্গে থাকা দীর্ঘদিনের মতবিরোধের অবসান হয়েছে। এই প্যাকেজের অংশ হিসেবে ৪১ হাজার কোটি টাকার পুনঃঅর্থায়ন তহবিলের সুদের হার নিয়ে যে জটিলতা ছিল, তা নিরসন হওয়ায় ১ সেপ্টেম্বর থেকে ঋণ বিতরণের পথ সুগম হয়েছে। ইতোমধ্যে সংকটে থাকা ব্যবসা ও শিল্প খাতে ঋণ প্রদানের জন্য ৩৮টি ব্যাংক প্রায় ২৮ হাজার কোটি টাকার চাহিদা জমা দিয়েছে।
পূর্বের প্রস্তাবিত ৯ শতাংশ সুদের হার নিয়ে ব্যাংকগুলোর সঙ্গে বাংলাদেশ ব্যাংকের মতবিরোধ ছিল। নতুন সমঝোতা অনুযায়ী, বাংলাদেশ ব্যাংক তার ‘পলিসি রেট’-এর সঙ্গে ৫০ বেসিস পয়েন্ট যোগ করে তহবিল জোগানদাতা ব্যাংকগুলোকে অর্থ সরবরাহ করবে। বর্তমানে পলিসি রেট ৯.৫ শতাংশ হওয়ায় এই তহবিলের বর্তমান সুদের হার দাঁড়িয়েছে ১০শতাংশ।
কেন্দ্রীয় ব্যাংক জানিয়েছে, ভবিষ্যতে নীতি সুদহার পরিবর্তনের সঙ্গে সঙ্গে এই তহবিলের খরচও স্বয়ংক্রিয়ভাবে সমন্বয় করা হবে। ঋণ বিতরণের কাঠামো অনুযায়ী, গ্রাহক পর্যায়ে ব্যাংকগুলো সর্বোচ্চ ৯শতাংশ হারে সুদ বা মুনাফা আদায় করতে পারবে (স্টার্টআপের ক্ষেত্রে এটি সর্বনিম্ন ৪শতাংশ পর্যন্ত হতে পারে)। বাংলাদেশ ব্যাংক সংশ্লিষ্ট ব্যাংক থেকে মাত্র ৪শতাংশ চার্জ নেবে এবং ব্যাংক ও গ্রাহকের মধ্যকার সুদের যে ব্যবধান, তা সরকার বাজেটে ভর্তুকির মাধ্যমে পূরণ করবে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, এই ঋণ এককালীন নয়, বরং তিন বছর মেয়াদে পর্যায়ক্রমে বিতরণ করা হবে। উদ্বৃত্ত তারল্য থাকা ব্যাংকগুলোর সাথে ঋণ চাহিদা থাকা ব্যাংকগুলোর সমন্বয় ঘটিয়ে এই বিতরণ প্রক্রিয়া সম্পন্ন হবে। কেন্দ্রীয় ব্যাংকের এই সিদ্ধান্তের ফলে ব্যাংকগুলোর দীর্ঘমেয়াদি তারল্য সংকটের যে আশঙ্কা ছিল, তা নিরসন হয়েছে।
ব্যাংক পুনঃঅর্থায়ন তহবিল (৪১,০০০ কোটি টাকা): এর মধ্যে ২০,০০০ কোটি টাকা বরাদ্দ রাখা হয়েছে বন্ধ ও ধুঁকতে থাকা শিল্প ও সেবা খাতের জন্য। এছাড়া কৃষি ও গ্রামীণ অর্থনীতির জন্য ১০,০০০ কোটি, ক্ষুদ্র ও মাঝারি শিল্পের (এসএমই) জন্য ৫,০০০ কোটি, কৃষি-হাবের জন্য ৩,০০০ কোটি এবং রপ্তানি বৈচিত্র্যকরণের জন্য ৩,০০০ কোটি টাকা বরাদ্দ দেওয়া হয়েছে।
সরকারি গ্যারান্টিভুক্ত তহবিল (১৯,০০০ কোটি টাকা): এই অংশটি বাংলাদেশ ব্যাংক সরাসরি সরবরাহ করবে। পিকেএসএফ, প্রবাসী কল্যাণ ব্যাংক, কর্মস্থন ব্যাংক এবং আনসার-ভিডিপি উন্নয়ন ব্যাংকের মাধ্যমে কুটির ও ক্ষুদ্র শিল্প এবং প্রান্তিক জনগোষ্ঠীর কর্মসংস্থান সৃষ্টির জন্য এই অর্থ ব্যবহার করা হবে।
সুদ হার নির্ধারণের বিরোধ মিটে গেলেও, ব্যাংকাররা এখনো কিছু বিষয়ে চিন্তিত। প্রথমত, এই ঋণের বিপরীতে কোনো ‘লিকুইডিটি ব্যাকস্টপ’ বা নগদ সহায়তা সুবিধা নেই; অর্থাৎ সংকট দেখা দিলে এই তহবিলের অংশ রেপো অর্থায়নের জামানত হিসেবে ব্যবহার করা যাবে না। দ্বিতীয়ত, ব্যাংকগুলো তাদের হিসাবের খাতায় এই তহবিলকে কীভাবে নথিভুক্ত করবে (যেমন—প্লেসমেন্ট, বন্ড নাকি বিনিয়োগ) তা নিয়ে এখনো কিছুটা অস্পষ্টতা রয়ে গেছে।
এই প্রণোদনা প্যাকেজটির মূল উদ্দেশ্য হলো বিগত কয়েক বছরের স্থবিরতা কাটিয়ে উৎপাদনমুখী শিল্পে গতি সঞ্চার করা। কেন্দ্রীয় ব্যাংকের প্রাক্কলন অনুযায়ী, এই প্যাকেজ বাস্তবায়নের মাধ্যমে বেসরকারি খাতে প্রায় ২৫ লাখ নতুন কর্মসংস্থান সৃষ্টি হবে, যা দেশের সামগ্রিক অর্থনীতির চাকা সচল করতে গুরুত্বপূর্ণ ভূমিকা রাখবে।
তফসিলি ব্যাংকের মূলধন ঘাটতি, তারল্য সংকটসহ বিভিন্ন ঝুঁকি মোকাবিলায় প্রণীত ‘ব্যাংক রেজল্যুশন আইন, ২০২৬’ থেকে ১৮ক ধারাটি বিলুপ্ত করতে যাচ্ছে সরকার। এ লক্ষ্যে ‘ব্যাংক রেজল্যুশন (সংশোধন) আইন, ২০২৬’-এর খসড়ার নীতিগত ও চূড়ান্ত অনুমোদন দিয়েছে মন্ত্রিসভা। সোমবার (১০ আগস্ট) সন্ধ্যায় সচিবালয়ে মন্ত্রিপরিষদ বিভাগের সভাকক্ষে মন্ত্রিসভার ১৬তম বৈঠকে এ অনুমোদন দেওয়া হয়। বৈঠকে সভাপতিত্ব করেন প্রধানমন্ত্রী তারেক রহমান।
বৈঠক শেষে প্রেস বিজ্ঞপ্তিতে জানানো হয়, আর্থিক প্রতিষ্ঠান বিভাগের উদ্যোগে ‘ব্যাংক রেজল্যুশন (সংশোধন) আইন, ২০২৬’-এর খসড়াটি মন্ত্রিসভায় উপস্থাপন করা হলে তা নীতিগত ও চূড়ান্ত অনুমোদন পায়।
যে কারণে বাতিল হচ্ছে ১৮ক ধারা: ব্যাংকিং খাতের স্থিতিশীলতার জন্য পাস হওয়া ব্যাংক রেজল্যুশন আইন, ২০২৬-এর ১৮ক ধারার সকল শর্ত পরিপালন করে কোনো ব্যক্তি বা প্রতিষ্ঠান আবেদন না করায় ধারাটি বিলুপ্ত করার সিদ্ধান্ত নিয়েছে সরকার। এই ধারাটি বিলুপ্ত করার উদ্দেশেই মূলত সংশোধনীর খসড়াটি প্রণয়ন করা হয়েছে।
আইনটির পেক্ষাপট: এর আগে তফসিলি ব্যাংকের মূলধন ঘাটতি, তারল্য সংকট, দেউলিয়াত্ব বা অস্তিত্বের জন্য হুমকিস্বরূপ যেকোনো ঝুঁকির সময়োপযোগী সমাধান ও আর্থিক স্থিতিশীলতা নিশ্চিত করার লক্ষ্যে ‘ব্যাংক রেজল্যুশন অধ্যাদেশ, ২০২৫’ জারি করা হয়েছিল। পরবর্তীতে অধ্যাদেশটি আইনে রূপান্তরের লক্ষ্যে ত্রয়োদশ জাতীয় সংসদের প্রথম অধিবেশনে বিল আকারে উত্থাপন করা হলে তা বিশদ পর্যালোচনার জন্য সংসদীয় ‘বিশেষ কমিটি’র কাছে পাঠানো হয়।
ওই বিশেষ কমিটি অধ্যাদেশটি সংশোধিত আকারে উপস্থাপনের জন্য সুপারিশ করে। কমিটির সুপারিশের আলোকে অধ্যাদেশের কয়েকটি বিধান বিধিমালার মাধ্যমে বাস্তবায়নের জন্য আলাদা করা হয়। এছাড়া, সরকারের আর্থিক দায়ভার, গ্রাহকদের স্বার্থ এবং ব্যাংকিং খাতের বাস্তব পরিস্থিতি বিবেচনায় নিয়ে আইনে নতুন ‘ধারা ১৮ক’ সংযোজন করে বিলটি সংসদে উত্থাপন করা হয় এবং উত্থাপিত আকারেই ‘ব্যাংক রেজল্যুশন আইন, ২০২৬’ পাস হয়।
কী ছিল ১৮ক ধারায়: প্রচলিত রেজল্যুশন টুলগুলোর পাশাপাশি একটি বাজারভিত্তিক বিকল্প ব্যবস্থা প্রচলনের লক্ষ্যে ধারাটি সংযোজন করা হয়েছিল। রেজল্যুশনের আওতাধীন ব্যাংককে সচল রেখে এর পুনর্গঠন, মূলধন ঘাটতি ও তারল্য সংকট দূরীকরণ, আমানতকারী ও বিনিয়োগকারীদের স্বার্থ সুরক্ষা এবং সরকারি আর্থিক সংশ্লেষ কমানোই ছিল এই ধারার মূল লক্ষ্য। তবে শর্ত পূরণে কোনো ব্যক্তি বা প্রতিষ্ঠানের সাড়া না মেলায় শেষ পর্যন্ত এটি বাতিলের পথেই হাঁটল সরকার।
একীভূত পাঁচ ব্যাংকের আমানতকারীদের অর্থ ফেরতের নীতিমালায় বড় পরিবর্তন এনেছে বাংলাদেশ ব্যাংক। পরিবারের সদস্যদের চিকিৎসা ও শিক্ষা ব্যয়ের প্রয়োজনে নির্ধারিত স্কিমের বাইরে থেকেও যে কোনো পরিমাণ অর্থ উত্তোলন করতে পারবেন আমানতকারীরা। বুধবার (২৯ জুলাই) কেন্দ্রীয় ব্যাংকের একটি সূত্র স্টার নিউজকে এ তথ্য জানায়।
আওয়ামী সরকারের আমলে লুটপাটের শিকার শরীয়াহভিত্তিক পাঁচটি ব্যাংককে একীভূত করে, সম্মিলিত ইসলামী ব্যাংক গঠন করে অন্তর্বর্তী সরকার। গেল বছরের নভেম্বরে এই ব্যাংকের লাইসেন্স দেয়া হলেও আমানতকারীদের অর্থ ফেরতে স্কিম ঘোষণা করা হয় ২৯ ডিসেম্বর।
কেন্দ্রীয় ব্যাংকের ঘোষিত সেই স্কিমে, আমানত বীমা তহবিলের আওতায় ব্যক্তি আমানতকারীদের সর্বোচ্চ ২ লাখ টাকা পর্যন্ত যে কেনো সময় ফেরত দেয়ার নীতি রাখা হয়। আর পুরো অর্থ ফেরতে সময় দেয়া হয় ২৪ মাস পর্যন্ত। তবে ধাপে ধাপে এক লাখ টাকার বেশি তুলতে পারতেন না আমানতকারীরা। যদিও ক্যান্সার বা কিডনি রোগে আক্রান্তদের স্কিমের বাইরেও টাকা তোলার সুযোগ ছিল।
এবার আমানত ফেরত স্কিমে বড় পরিবর্তন এনেছে কেন্দ্রীয় ব্যাংক। এখন থেকে গ্রাহকরা সন্তানদের শিক্ষা ব্যয় মেটাতে স্কিমের বাইরে প্রয়োজনীয় অর্থ তুলতে পারবেন। চূড়ান্ত নিবন্ধন সাপেক্ষে পাবেন হজের জন্য টাকাও। পরিবারের সদস্যদের চিকিৎসার প্রয়োজনীয় অর্থও পাবেন আমানতকারীরা।
অর্থ ফেরতের স্কিমে এই পরিবর্তনকে ইতিবাচক উল্লেখ করে ঢাকা বিশ্ববিদ্যালয়ের ব্যাংকিং অ্যান্ড ইন্স্যুরেন্স বিভাগের চেয়ারপার্সন ড. শহীদুল ইসলাম জাহীদ বলেন, সম্মানিত আমানতকারীরা এটিকে খুব ইতিবাচকভাবে নেবেন। সরকার তথা সম্মিলিত ইসলামী ব্যাংক কর্তৃপক্ষ যে সত্যিই আমানতকারীদের অর্থ ফেরত দেওয়ার জন্য প্রতিশ্রুতিবদ্ধ, এটি আসলে তারই একটি পদক্ষেপ হিসেবে পরিগণিত হবে।
এদিকে, সম্প্রতি পাঁচ ব্যাংকের আমানতকারীদের মুনাফাসহ অর্থ ফেরতের ঘোষণা দিয়েছেন অর্থমন্ত্রী। কেন্দ্রীয় ব্যাংকের একটি সূত্র বলছে, ইসলামী ব্যাংকিং নীতিমালা অনুযায়ী এহসান বা অনুকম্পা হিসেবেই পুরো মুনাফা পাবেন আমানতকারীরা।

তিন মাসের ব্যবধানে কোটিপতি বেড়েছে ২ হাজার ২০৯ জন। বৃহস্পতিবার (২৩ জুলাই) বাংলাদেশ ব্যাংকের প্রকাশিত এক প্রতিবেদনে এ তথ্য জানানো হয়। গত ডিসেম্বর শেষে এই ধরনের ব্যক্তি অ্যাকাউন্টের সংখ্যা ছিল ৩৮ হাজার ৪৩৬টি।
প্রতিবেদন সূত্রে জানা যায়, চলতি বছরের মার্চ মাস শেষে ব্যাংকে ৫০ কোটি টাকার বেশি জমা আছে এমন গ্রাহকদের সংখ্যা মাত্র ১৫ জন। গেল বছরের একই সময়ে এ সংখ্যা ছিল ২২ জন। তবে গত বছরের ডিসেম্বরে এই সংখ্যা ১৩ জনে নেমে এলেও চলতি বছরের মার্চে ২ জন বেড়ে ১৫ জন হয়েছে।
এ ছাড়া ব্যাংক অ্যাকাউন্টে ১ কোটি টাকা বা তার বেশি অর্থ জমা আছে এমন গ্রাহকদের অ্যাকাউন্টসংখ্যা ৪০ হাজার ৬৪৫টি।

বাংলাদেশ ব্যাংকের সাবেক গভর্নর ড. আতিউর রহমানসহ গত ১৫ বছরে কেন্দ্রীয় ব্যাংকের পরিচালনা পর্ষদের সব সদস্যের তথ্য ও সংশ্লিষ্ট নথিপত্র তলব করেছে দুর্নীতি দমন কমিশন (দুদক)।
রিজার্ভ চুরি, হলমার্ক কেলেঙ্কারি, এস আলম গ্রুপের ঋণ জালিয়াতি এবং ব্যাংকিং খাতে নানা অনিয়মের অভিযোগে চলমান অনুসন্ধানের অংশ হিসেবে এসব নথি চাওয়া হয়েছে।
দুদকের সহকারী পরিচালক তানজির আহমেদ জানান, এ লক্ষ্যে তিন সদস্যের একটি অনুসন্ধান দল গঠন করে বাংলাদেশ ব্যাংকের কাছে ২০০৯ থেকে ২০২৪ সাল পর্যন্ত বিভিন্ন গুরুত্বপূর্ণ নথি ও তথ্য চেয়েছে সংস্থাটি।
দুদকের একটি চিঠিতে বলা হয়েছে, অভিযোগ অনুসন্ধানের জন্য উপপরিচালক মো. মোমিনুল ইসলামকে টিম লিডার এবং উপপরিচালক রণজিৎ কুমার কর্মকার ও উপসহকারী পরিচালক মো. ইয়াছিন মোল্লাকে সদস্য করে তিন সদস্যের অনুসন্ধান দল গঠন করা হয়েছে।
চিঠিতে উল্লেখ করা হয়, সাবেক গভর্নর আতিউর রহমান ও সংশ্লিষ্টদের বিরুদ্ধে ক্ষমতার অপব্যবহার, বিভিন্ন অনিয়মের মাধ্যমে ঋণখেলাপিদের সুবিধা দিতে নীতিমালা জারি, বাংলাদেশ ব্যাংকের রিজার্ভ চুরি, হলমার্ক কেলেঙ্কারি, এস আলম গ্রুপের ঋণ জালিয়াতিসহ বিভিন্ন ব্যাংকে অনিয়ম ও জালিয়াতির সুযোগ সৃষ্টি করে গত ১৫ বছরে দেশের ব্যাংকিং খাতকে ক্ষতিগ্রস্ত করার অভিযোগের বিষয়ে অনুসন্ধান চলছে।
অনুসন্ধানের স্বার্থে বাংলাদেশ ব্যাংকের বিভিন্ন বিভাগ থেকে ছয় ধরনের তথ্য ও রেকর্ডপত্র চেয়েছে দুদক। এর মধ্যে রয়েছে ২০১৬ এবং ২০২০ থেকে ২০২৪ সাল পর্যন্ত ডিপার্টমেন্ট অব অফ-সাইট সুপারভিশন (ডিওএস) ও ব্যাংকিং রেগুলেশন অ্যান্ড পলিসি ডিপার্টমেন্ট (বিআরপিডি) থেকে সিঙ্গেল বরোয়ার এক্সপোজার লিমিট ও বড় ঋণ পুনঃতফসিল/পুনর্গঠনসংক্রান্ত জারি করা সব অনাপত্তিপত্রের সত্যায়িত অনুলিপি।
এ ছাড়া ২০০৯ থেকে ২০২৪ সাল পর্যন্ত বাংলাদেশ ব্যাংকের পরিচালনা পর্ষদের সব সদস্যের নাম, ঠিকানা, দায়িত্বকালসহ বিস্তারিত তথ্য, ২০২০ সালের বিআরপিডি সার্কুলার-৮ অনুযায়ী শিল্প ও সেবা খাতে দেওয়া প্রণোদনা ঋণ গ্রহণকারী প্রতিষ্ঠানের তালিকা ও প্রণোদনার পরিমাণও চাওয়া হয়েছে।
চিঠিতে আরও বলা হয়েছে, এস আলম গ্রুপকে কয়েকটি ব্যাংকের মালিকানা প্রদানের অনুমোদনপত্র ও এ-সংক্রান্ত নোটশিটের সত্যায়িত অনুলিপি, সাবেক গভর্নর আব্দুর রউফ তালুকদারের সময়ে এস আলম গ্রুপের মালিকানাধীন কয়েকটি ব্যাংককে নগদ সহায়তা দেওয়ার অনুমোদনসংক্রান্ত নথি এবং সাইবার নিরাপত্তা বিশেষজ্ঞ তানভীর দোহার বাংলাদেশ ব্যাংকের রিজার্ভ চুরি-সংক্রান্ত অনুসন্ধান প্রতিবেদনের কপিও দুদক চেয়েছে।
দুদক জানিয়েছে, অভিযোগের সুষ্ঠু অনুসন্ধানের স্বার্থে এসব তথ্য ও রেকর্ডপত্র পর্যালোচনা প্রয়োজন। সে কারণে সংশ্লিষ্ট নথিপত্র দ্রুত কমিশনে পাঠানোর জন্য বাংলাদেশ ব্যাংককে অনুরোধ করা হয়েছে।